Domain bio-müsli.de kaufen?
Wir ziehen mit dem Projekt
bio-müsli.de um.
Sind Sie am Kauf der Domain
bio-müsli.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bio-müsli.de kaufen?
Wo liegt die Versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenzuversichern. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Wenn das Einkommen über dieser Grenze liegt, können Arbeitnehmer selbst entscheiden, ob sie in der gesetzlichen Krankenversicherung bleiben oder in die private Krankenversicherung wechseln möchten. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um den steigenden Lebenshaltungskosten gerecht zu werden. **
Was zählt alles zur versicherungspflichtgrenze?
Zur Versicherungspflichtgrenze zählen alle Einkünfte, die ein Arbeitnehmer im Laufe eines Jahres erzielt. Dazu gehören neben dem regulären Gehalt auch Sonderzahlungen wie Weihnachtsgeld oder Boni. Auch Sachleistungen, wie beispielsweise ein Dienstwagen zur privaten Nutzung, können zur Versicherungspflichtgrenze hinzugezählt werden. Zudem werden alle Einkünfte berücksichtigt, die aus einer selbstständigen Tätigkeit oder aus Kapitalvermögen stammen. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie darüber entscheidet, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung bleiben muss oder sich privat versichern kann. **

Ähnliche Suchbegriffe für Versicherungspflichtgrenze
Top-Angebote
Produkte zum Begriff Versicherungspflichtgrenze:
-
Sidak, Karin: Heimische Nüsse und SamenHeimische Nüsse und Samen , Wertvolles Superfood - Außergewöhnliche Rezepte , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20250430, Autoren: Sidak, Karin, Seitenzahl/Blattzahl: 208, Abbildungen: durchgehend farbig bebildert, Keyword: Kochen mit Nüssen; Kochen mit Samen; Rezepte mit Nüssen; Rezepte mit Samen, Fachschema: Kochen / Biologisch, alternativ, Trennkost, Vollwertkost, Fachkategorie: Kochen und Rezepte allgemein~Kochen: Gesundheit und Vollwertkost, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 185, Höhe: 19, Gewicht: 748, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allos Amaranth Beeren Müsli bioDas Bio Amaranth Beeren Müsli von Allos ist ein leckeres Frühstücksmüsli mit einem 20% Amaranth-Anteil. Das Müsli besitzt einen hohen Ballaststoffgehalt und dient als Magnesium- und Eisenquelle. Die Beeren geben dem Müsli eine extra sommerliche Note - so kannst du mit Genuss und Schwung in den Tag starten!4,79 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Allos Ungesüßte Beeren-Müsli bioKann man einfach etwas weglassen, ohne dass einem etwas dabei fehlt? Wir meinen, ja und kommen bei unseren ungesüßten Müslis & Breie deshalb ganz ohne zugesetzten Zucker aus. Sie sind natürlich-lecker, ballaststoffreich und mit 100 % Vollkornflocken. Mit Leidenschaft, Sorgfalt und einer gehörigen Portion Pionier-Geist entwickelt.4,49 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung. Sie gibt an, bis zu welchem Einkommen Arbeitnehmer verpflichtet sind, sich gesetzlich zu versichern. Liegt das Einkommen über dieser Grenze, können sie sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell (Stand 2021) 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, haben also die Möglichkeit, sich für eine private Krankenversicherung zu entscheiden. In der privaten Krankenversicherung gelten andere Beitragsregelungen und Leistungen als in der gesetzlichen Krankenversicherung. **
-
Warum gibt es eine versicherungspflichtgrenze?
Die Versicherungspflichtgrenze dient dazu, bestimmte Personenkreise von der gesetzlichen Krankenversicherung zu befreien, wenn ihr Einkommen über einem bestimmten Betrag liegt. Dadurch sollen vor allem Gutverdiener die Möglichkeit haben, sich privat zu versichern und dadurch möglicherweise bessere Leistungen in Anspruch zu nehmen. Die Grenze wird regelmäßig angepasst, um sicherzustellen, dass sie dem aktuellen Einkommensniveau entspricht. Sie soll außerdem dazu beitragen, die finanzielle Stabilität der gesetzlichen Krankenversicherung zu gewährleisten, indem Personen mit höherem Einkommen in die private Versicherung wechseln. **
-
Welches Einkommen zählt zur versicherungspflichtgrenze?
Die Versicherungspflichtgrenze bezieht sich auf das Einkommen, ab dem Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherung zu befreien und sich privat zu versichern. Das Einkommen, das zur Versicherungspflichtgrenze zählt, umfasst alle Einkünfte aus nichtselbständiger Arbeit, wie zum Beispiel Gehalt, Bonuszahlungen und Sachleistungen. Auch Einkünfte aus selbständiger Tätigkeit oder Kapitaleinkünfte werden berücksichtigt. Es ist wichtig zu beachten, dass die Versicherungspflichtgrenze regelmäßig angepasst wird und somit jährlich variieren kann. Arbeitnehmer sollten daher regelmäßig prüfen, ob ihr Einkommen über der aktuellen Versicherungspflichtgrenze liegt. **
-
Wie hoch ist die versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenversichern zu lassen. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Dies bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, die Wahl haben, sich entweder privat oder gesetzlich zu versichern. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um die steigenden Lebenshaltungskosten und Einkommen zu berücksichtigen. Es ist wichtig, die Versicherungspflichtgrenze im Auge zu behalten, um die beste Krankenversicherungsoption für sich selbst zu wählen. **

Wie hoch ist die Versicherungspflichtgrenze 2020?
Die Versicherungspflichtgrenze 2020 liegt bei einem jährlichen Bruttoeinkommen von 62.550 Euro. Das bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, nicht mehr in der gesetzlichen Krankenversicherung pflichtversichert sind, sondern sich privat versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und orientiert sich an der Einkommensentwicklung. Arbeitnehmer, die unterhalb dieser Grenze verdienen, sind weiterhin gesetzlich krankenversichert. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie Auswirkungen auf die Wahl der Krankenversicherung haben kann. **
Was passiert bei Überschreiten der Versicherungspflichtgrenze?
Bei Überschreiten der Versicherungspflichtgrenze endet die gesetzliche Krankenversicherungspflicht und Versicherte können sich für eine private Krankenversicherung entscheiden. Dies bedeutet, dass sie nicht mehr in der gesetzlichen Krankenkasse versichert sein müssen, sondern sich bei einem privaten Anbieter versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und liegt aktuell bei einem Einkommen über 64.350 Euro pro Jahr. Personen, die diese Grenze überschreiten, müssen sich selbst um ihre Krankenversicherung kümmern und können von den Leistungen und Tarifen der privaten Krankenversicherung profitieren. **
Top-Angebote
Produkte zum Begriff Versicherungspflichtgrenze:
-
followfood Trail Mix Nüsse & Trockenfrüchte bioHier kommt dein neuer Lieblingssnack: der followfood Trail Mix mit Tamari Mandeln, Erdnüssen, Bananenchips und Sultaninen. Süß, salzig, knackig und soft - dieser Mix ist alles gleichzeitig und wird garantiert nie langweilig. Egal ob beim Lernen, auf Reisen, im Büro, beim Picknick oder auf der Couch: der leckere Trail Mix passt zu jeder Gelegenheit und beschert dir jedes Mal ein ganz besonderes Geschmackserlebnis. Als Vorreiter in Sachen Transparenz setzt followfood seit 2007 neue Maßstäbe für eine Zukunft, die uns allen schmeckt. Das gilt selbstverständlich auch für unsere Nüsse. Über den Tracking-Code auf der Verpackung kannst du ganz genau nachvollziehen, wo die followfood Produkte herkommen und erfährst zusätzlich alles über Klima- und Ökobilanz. Happy Snacking für dich und unseren Planeten.3,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
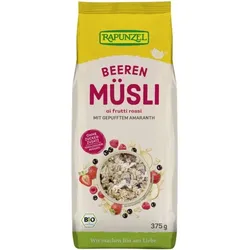
Rapunzel Beeren Müsli bioBeeriger Müsli-Genuss mit herrlich fruchtigen Himbeeren, Erdbeeren und schwarzen Johannisbeeren. Fein abgerundet mit gepufftem Amaranth und echter Bourbon Vanille. Ein sommerliches Früchte-Frühstück! Ohne Zuckerzusatz (enthält von Natur aus Zucker). Vorher: Rapunzel Alpen-Amaranth Müsli Beere Jetzt: Rapunzel Beeren Müsli4,49 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Sidak, Karin: Heimische Nüsse und SamenHeimische Nüsse und Samen , Wertvolles Superfood - Außergewöhnliche Rezepte , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20250430, Autoren: Sidak, Karin, Seitenzahl/Blattzahl: 208, Abbildungen: durchgehend farbig bebildert, Keyword: Kochen mit Nüssen; Kochen mit Samen; Rezepte mit Nüssen; Rezepte mit Samen, Fachschema: Kochen / Biologisch, alternativ, Trennkost, Vollwertkost, Fachkategorie: Kochen und Rezepte allgemein~Kochen: Gesundheit und Vollwertkost, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 185, Höhe: 19, Gewicht: 748, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo liegt die Versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenzuversichern. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Wenn das Einkommen über dieser Grenze liegt, können Arbeitnehmer selbst entscheiden, ob sie in der gesetzlichen Krankenversicherung bleiben oder in die private Krankenversicherung wechseln möchten. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um den steigenden Lebenshaltungskosten gerecht zu werden. **
-
Was zählt alles zur versicherungspflichtgrenze?
Zur Versicherungspflichtgrenze zählen alle Einkünfte, die ein Arbeitnehmer im Laufe eines Jahres erzielt. Dazu gehören neben dem regulären Gehalt auch Sonderzahlungen wie Weihnachtsgeld oder Boni. Auch Sachleistungen, wie beispielsweise ein Dienstwagen zur privaten Nutzung, können zur Versicherungspflichtgrenze hinzugezählt werden. Zudem werden alle Einkünfte berücksichtigt, die aus einer selbstständigen Tätigkeit oder aus Kapitalvermögen stammen. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie darüber entscheidet, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung bleiben muss oder sich privat versichern kann. **
-
Was versteht man unter versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung. Sie gibt an, bis zu welchem Einkommen Arbeitnehmer verpflichtet sind, sich gesetzlich zu versichern. Liegt das Einkommen über dieser Grenze, können sie sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell (Stand 2021) 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, haben also die Möglichkeit, sich für eine private Krankenversicherung zu entscheiden. In der privaten Krankenversicherung gelten andere Beitragsregelungen und Leistungen als in der gesetzlichen Krankenversicherung. **
-
Warum gibt es eine versicherungspflichtgrenze?
Die Versicherungspflichtgrenze dient dazu, bestimmte Personenkreise von der gesetzlichen Krankenversicherung zu befreien, wenn ihr Einkommen über einem bestimmten Betrag liegt. Dadurch sollen vor allem Gutverdiener die Möglichkeit haben, sich privat zu versichern und dadurch möglicherweise bessere Leistungen in Anspruch zu nehmen. Die Grenze wird regelmäßig angepasst, um sicherzustellen, dass sie dem aktuellen Einkommensniveau entspricht. Sie soll außerdem dazu beitragen, die finanzielle Stabilität der gesetzlichen Krankenversicherung zu gewährleisten, indem Personen mit höherem Einkommen in die private Versicherung wechseln. **
Ähnliche Suchbegriffe für Versicherungspflichtgrenze
-
Allos Amaranth Beeren Müsli bioDas Bio Amaranth Beeren Müsli von Allos ist ein leckeres Frühstücksmüsli mit einem 20% Amaranth-Anteil. Das Müsli besitzt einen hohen Ballaststoffgehalt und dient als Magnesium- und Eisenquelle. Die Beeren geben dem Müsli eine extra sommerliche Note - so kannst du mit Genuss und Schwung in den Tag starten!4,79 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Allos Ungesüßte Beeren-Müsli bioKann man einfach etwas weglassen, ohne dass einem etwas dabei fehlt? Wir meinen, ja und kommen bei unseren ungesüßten Müslis & Breie deshalb ganz ohne zugesetzten Zucker aus. Sie sind natürlich-lecker, ballaststoffreich und mit 100 % Vollkornflocken. Mit Leidenschaft, Sorgfalt und einer gehörigen Portion Pionier-Geist entwickelt.4,49 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
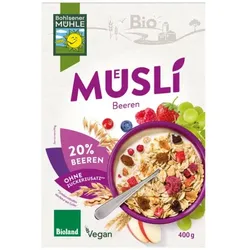
Bohlsener Mühle Beeren Müsli bioGenuss & 3-fach Getreidepower auf jedem Löffel! Süß und fruchtig - dank 20% sonnengereiften Beeren, ganz ohne Zuckerzusatz**! Für deinen genussvollen Start in den Tag ! ** Zutaten enthalten von Natur aus Zucker4,49 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Alnatura Bio Beeren-Müsli 750 gBio Beeren-Müsli 750 g, Geschmacksrichtung: Haferflocken / Erdbeeren / Himbeeren / Johannisbeeren, Variante: Beeren-Müsli, Bio Zertifikat Kontrollnummer: DE-ÖKO-001, Sorte: Beeren-Müsli, Verpackungseinheit: Beutel, Packungsmenge: 1 Stück, Produkt-Name: Bio Beeren-Müsli, Inhalt (g): 750 g, Lebensmittel/Nahrungsmittel/Müsli5,11 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Welches Einkommen zählt zur versicherungspflichtgrenze?
Die Versicherungspflichtgrenze bezieht sich auf das Einkommen, ab dem Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherung zu befreien und sich privat zu versichern. Das Einkommen, das zur Versicherungspflichtgrenze zählt, umfasst alle Einkünfte aus nichtselbständiger Arbeit, wie zum Beispiel Gehalt, Bonuszahlungen und Sachleistungen. Auch Einkünfte aus selbständiger Tätigkeit oder Kapitaleinkünfte werden berücksichtigt. Es ist wichtig zu beachten, dass die Versicherungspflichtgrenze regelmäßig angepasst wird und somit jährlich variieren kann. Arbeitnehmer sollten daher regelmäßig prüfen, ob ihr Einkommen über der aktuellen Versicherungspflichtgrenze liegt. **
-
Wie hoch ist die versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenversichern zu lassen. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Dies bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, die Wahl haben, sich entweder privat oder gesetzlich zu versichern. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um die steigenden Lebenshaltungskosten und Einkommen zu berücksichtigen. Es ist wichtig, die Versicherungspflichtgrenze im Auge zu behalten, um die beste Krankenversicherungsoption für sich selbst zu wählen. **
-
Wie hoch ist die Versicherungspflichtgrenze 2020?
Die Versicherungspflichtgrenze 2020 liegt bei einem jährlichen Bruttoeinkommen von 62.550 Euro. Das bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, nicht mehr in der gesetzlichen Krankenversicherung pflichtversichert sind, sondern sich privat versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und orientiert sich an der Einkommensentwicklung. Arbeitnehmer, die unterhalb dieser Grenze verdienen, sind weiterhin gesetzlich krankenversichert. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie Auswirkungen auf die Wahl der Krankenversicherung haben kann. **
-
Was passiert bei Überschreiten der Versicherungspflichtgrenze?
Bei Überschreiten der Versicherungspflichtgrenze endet die gesetzliche Krankenversicherungspflicht und Versicherte können sich für eine private Krankenversicherung entscheiden. Dies bedeutet, dass sie nicht mehr in der gesetzlichen Krankenkasse versichert sein müssen, sondern sich bei einem privaten Anbieter versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und liegt aktuell bei einem Einkommen über 64.350 Euro pro Jahr. Personen, die diese Grenze überschreiten, müssen sich selbst um ihre Krankenversicherung kümmern und können von den Leistungen und Tarifen der privaten Krankenversicherung profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.